وافق مجلس الوزراء على مشروع مرسوم بقانون في شأن التمويل العقاري لمستحقي الرعاية السكنية، والذي يأتي انطلاقاً من حرص الدولة ومسؤوليتها الكاملة في تبني قضايا الأسرة واحتياجاتها، وأهمها الرعاية السكنية، وبهدف الوفاء بقدرة الدولة على استدامة توفير السكن الكريم للمواطن الكويتي.
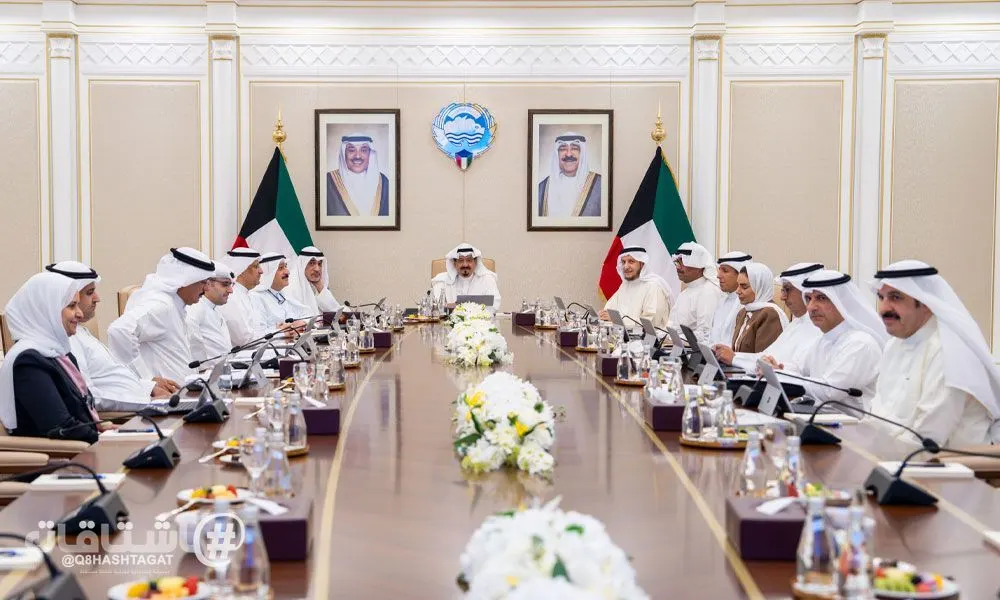
جاء ذلك خلال الاجتماع الذي عقده مجلس الوزراء، اليوم الثلاثاء، برئاسة سمو الشيخ أحمد عبدالله الأحمد الصباح.
وأكد مجلس الوزراء أنه نظراً لكون القانون رقم (118) لسنة 2023 في شأن تأسيس شركات إنشاء مدن أو مناطق سكنية وتنميتها اقتصادياً والمعدل بالمرسوم بقانون رقم (89) لسنة 2025، يعد إحدى الركائز في حل المشكلة الإسكانية ورغبة من الحكومة في تعزيز هذا القانون وتحقيق أغراضه، فقد ظهرت الحاجة إلى قانون جديد ليكون أحد البدائل التي تساهم في حل القضية الإسكانية من منظور اقتصادي يحقق الاستدامة المطلوبة.
ورفع مجلس الوزراء مشروع المرسوم بقانون في شأن التمويل العقاري لمستحقي الرعاية السكنية إلى صاحب السمو أمير البلاد الشيخ مشعل الأحمد الجابر الصباح.
واستعرض مجلس الوزراء عدداً من المواضيع المدرجة على جدول الأعمال والتقارير ومحاضر اللجان الوزارية وقرر الموافقة عليها، كما قرر إحالة عدد منها إلى اللجان الوزارية المختصة لدراستها ورفع التوصيات المناسبة بشأنها لاستكمال الإجراءات الخاصة لإنجازها.
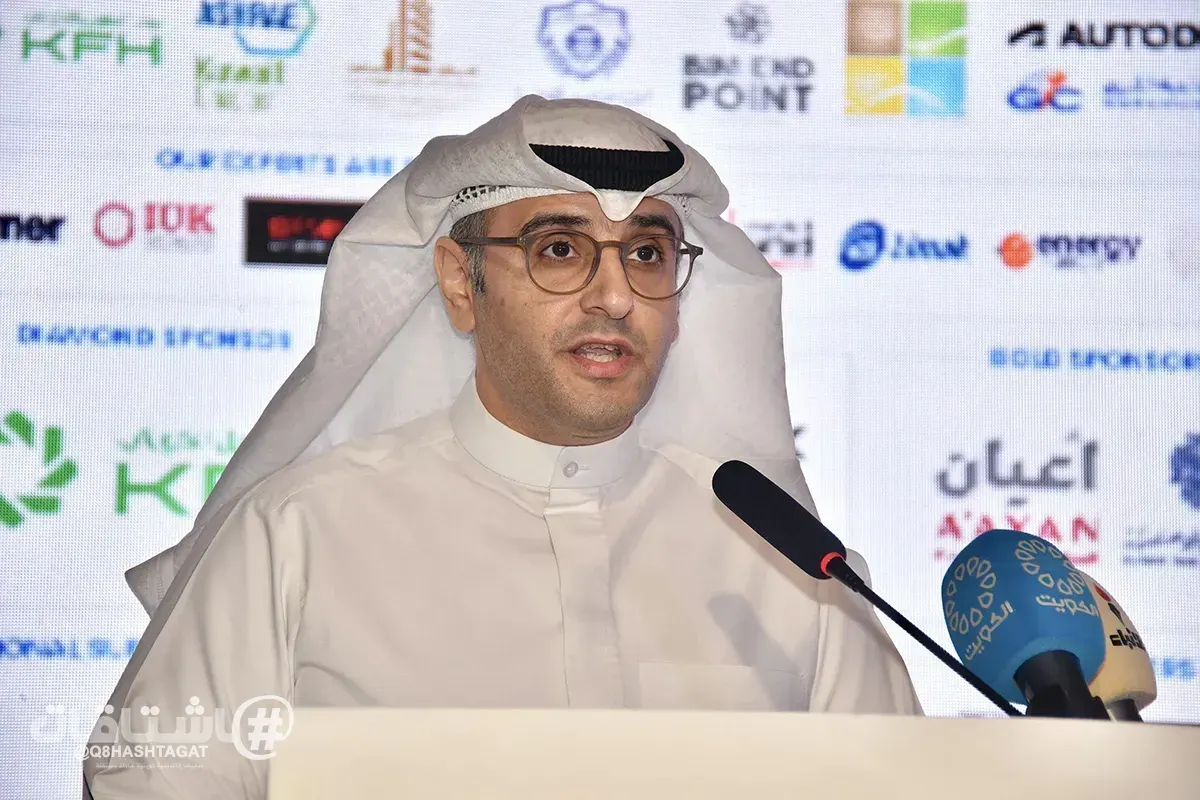
في سياق متصل، أكد وزير الدولة لشؤون البلدية ووزير الدولة لشؤون الإسكان عبداللطيف المشاري، أن مشروع المرسوم بقانون في شأن التمويل العقاري لمستحقي الرعاية السكنية، يهدف إلى استدامة توفير السكن الكريم للمواطن.
وقال الوزير المشاري، في تصريح لوكالة «كونا»، إن مشروع المرسوم بقانون يحتوي على 15 مادة، مبيناً أن المادة الثانية منه حددت نطاق تطبيق أحكامه وسريانه لأغراض شراء وحدة سكنية من المطور العقاري وفقاً لأحكام القانون رقم (118) لسنة 2023 والمعدل بالمرسوم بقانون رقم (89) لسنة 2025، أو لبناء القسيمة الحكومية المخصصة من المؤسسة العامة للرعاية السكنية، وفقاً للشروط والضوابط التي تضعها في المشاريع الإسكانية سواء التي تم تنفيذها أو الجاري تنفيذها.
وأشار إلى أن المادة الثالثة من مشروع المرسوم بقانون حدّدت شروط استحقاق المستفيد للتمويل العقاري المدعوم، وتمثلت في استيفائه للشروط العامة المقررة في لائحة القروض العقارية الصادرة من بنك الائتمان الكويتي لغرضي الشراء أو البناء، وعدم تمتعه بالرعاية السكنية من الدولة في السابق.
وأوردت المادة الرابعة الأحكام الخاصة بالتمويل العقاري المدعوم أو غير المدعوم وآلية سداده، إذ قررت جواز الجمع بينهما وفقاً للضوابط والإجراءات التي يضعها بنك الكويت المركزي.
وبيّنت المادة ذاتها أن المستفيد مسؤول عن سداد أصل التمويل العقاري المدعوم وغير المدعوم بالإضافة إلى الفوائد أو العوائد المترتبة على التمويل غير المدعوم، وفقاً لشروط عقد التمويل وضوابط البنك المركزي، مع مراعاة تحمل الدولة لتكلفة الفوائد أو العوائد المترتبة على التمويل العقاري المدعوم.
كما حددت المادة الخامسة بأن تسدد جميع التمويلات العقارية على أقساط شهرية متساوية على ألا تتجاوز مدة السداد لدى المنح عن 25 سنة من تاريخ بداية صرف التمويل العقاري مع الجهة المانحة للتمويل العقاري، وفقاً للتعليمات والضوابط التي يضعها البنك المركزي.
وأحالت المادة السادسة إجراءات صرف التمويل العقاري الخاصة بشراء وحدة سكنية من المطور العقاري، إلى أحكام القانون رقم (118) لسنة 2023 في شأن تأسيس شركات إنشاء مدن أو مناطق سكنية وتنميتها اقتصادياً، كما ذكرت ذات المادة أنه يتم صرف التمويل العقاري الخاص بغرض البناء على القسيمة الحكومية المخصصة من المؤسسة على مراحل ووفقاً للقواعد المقررة من (المركزي).
أما المادة السابعة فقد بيّنت التزام الجهات المانحة للتمويل بإنذار المستفيد في حال عدم التزامه بسداد التمويل العقاري المقدم له من تلك الجهات، وفقاً لأحكام عقد التمويل العقاري، وأجازت في هذه الحالة لتلك الجهات إعادة جدولة التمويل العقاري بمدة لا تجاوز 5 سنوات، وفقاً لتعليمات بنك الكويت المركزي، على أن يتحمل المستفيد سداد الفوائد أو العوائد الناتجة عن فترة إعادة جدولة التمويل العقاري.
وقال الوزير إن المادة الثامنة ألزمت الجهات المانحة للتمويل بتسجيل حالات التمويل العقاري وتقديم الوثائق المتعلقة به للبنك، بما في ذلك جداول السداد وحالات التعثر، وفقاً للتعليمات والضوابط التي يضعها البنك المركزي في هذا الشأن.
كما فوضت المادة التاسعة بنك الائتمان الكويتي أن يكون نائباً عن الدولة في توقيع العقود مع الجهات المانحة للتمويل في حدود أحكام مشروع المرسوم بقانون ولائحته التنفيذية، وألزمت وزارة المالية بدفع الفوائد أو العوائد المترتبة على التمويل العقاري المدعوم لبنك الائتمان من حساب الاحتياطي العام الذي يقوم بسداده للجهات المانحة للتمويل المدعوم.
ونصت المادة العاشرة على التزام بنك الائتمان، نيابة عن الدولة، أمام الجهات المانحة للتمويل العقاري بسداد الرصيد المتبقي من التمويل العقاري المدعوم في حال تعثر المستفيد عن السداد، في حين بيّنت المادة الـ11 بأن بنك الائتمان يحصل على الرهن العقاري مقابل التزامه نيابة عن الدولة للجهات المانحة للتمويل العقاري بسداد المتبقي من رصيد التمويل العقاري المدعوم، في حال تعثر المستفيد عن السداد، وأن رهن العقار لا ينعقد إلا بموجب عقد رهن رسمي.
كما منحت المادة الـ12 بنك الائتمان أو أي جهة يحددها الوزير المختص، حق شراء التمويل العقاري كله أو بعضه المقدم للمستفيدين من الجهات المانحة للتمويل، في حين ألزمت المادة الـ13 بنك الكويت المركزي بإصدار القواعد والضوابط الخاصة في منح التمويل العقاري، وتحديد معدل الفوائد أو العوائد المترتبة على التمويل غير المدعوم.
وذكر الوزير المشاري أن المادة الـ 14 أكدت على ضرورة إصدار اللائحة التنفيذية لمشروع المرسوم بقانون بمرسوم بناء على عرض الوزير المختص خلال ستة أشهر من تاريخ نشره في الجريدة الرسمية، فيما حددت المادة الـ15 سريان أحكام مشروع المرسوم بقانون على المستفيدين من تاريخ نشر اللائحة التنفيذية في الجريدة الرسمية.