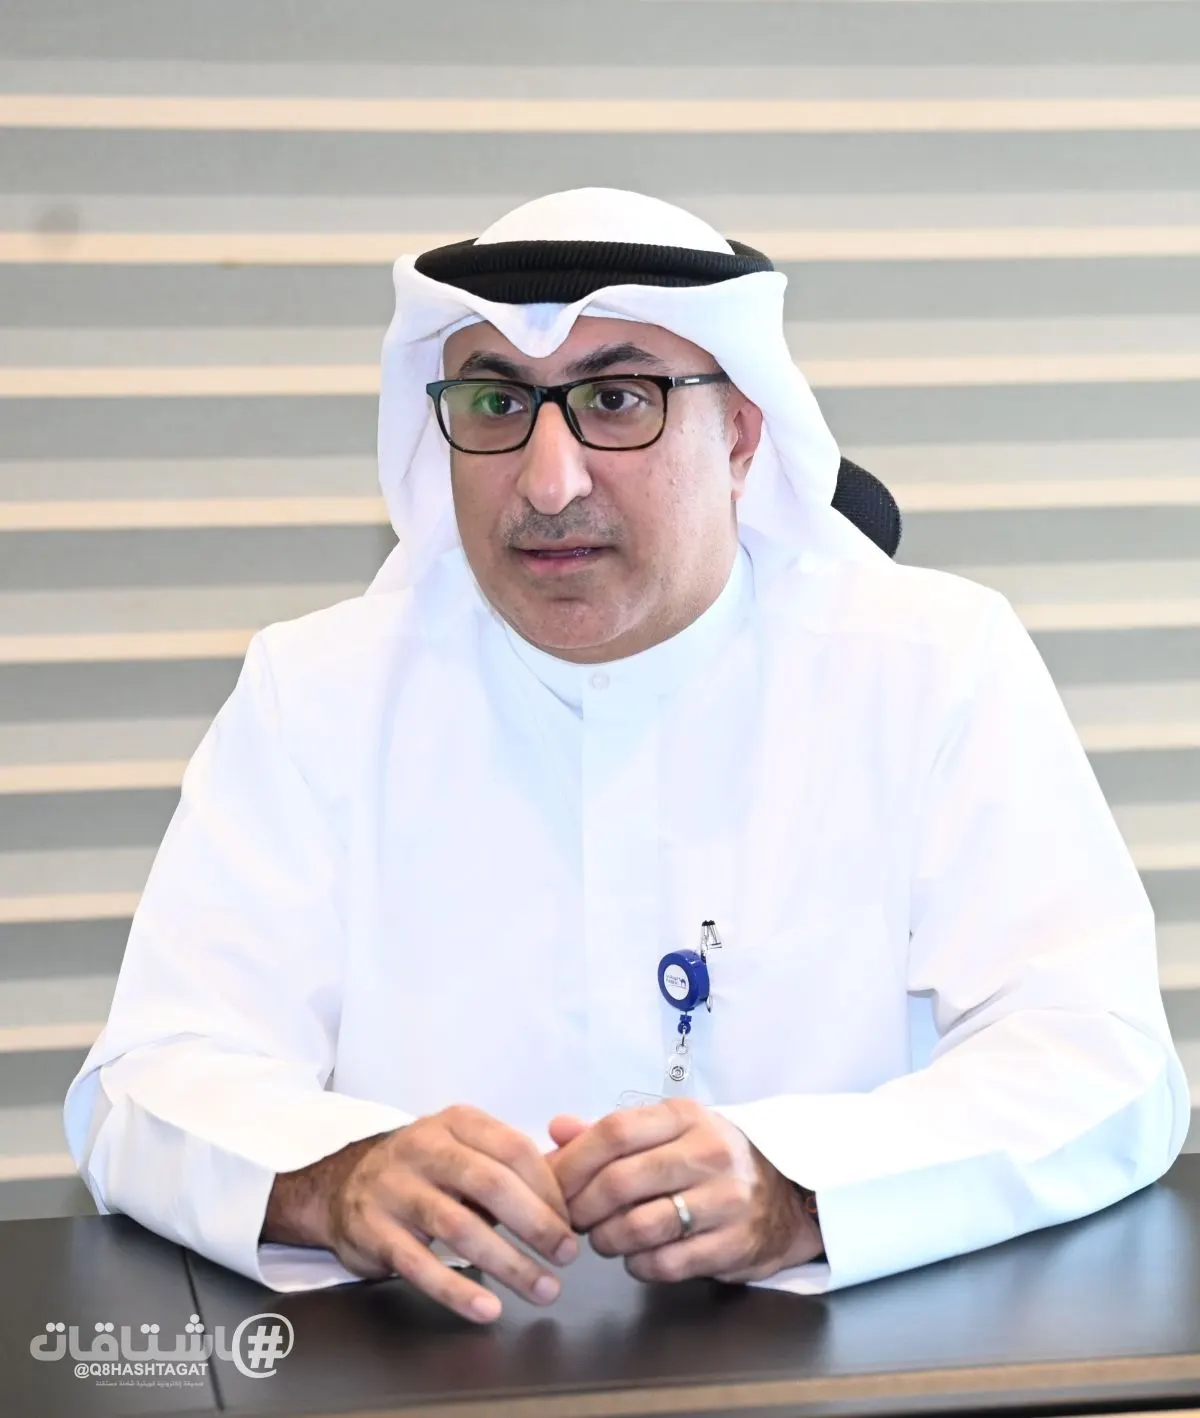
يرى رئيس مجموعة الخدمات المصرفية الشخصية في بنك الكويت الوطني هشام النصف، أن المواطن هو المستفيد الأكبر من «التمويل العقاري»، وأن تحقيق حلم امتلاك السكن ينبغي أن يظل في صدارة أي نقاش.
وقال النصف، في مقابلة مع «الراي»، إن إقرار قانون التمويل العقاري يشكّل إصلاحاً هيكلياً طال انتظاره ويسرع الدورة الاقتصادية المرتبطة بالقطاع، فيما يرى أن قوة قاعدة «الوطني» الرأسمالية وسيولته المرتفعة تضعانه في موقع يواكب أي نمو ائتماني، وأن تميز «الوطني» يرتكز على قدرته في تقديم حلول تمويلية وسكنية متكاملة تتجاوز المفهوم التقليدي. ويضيف أن العامل الحاسم بالمنافسة المتوقعة مصرفياً على «التمويل العقاري» لا يقتصر على توافر السيولة أو التمويل بل أيضاً يشمل الجاهزية تشغيلياً وتوفير منظومة حلول متكاملة، ويشير إلى أن المنافسة لن تتركز على التسعير فقط بل على جودة تجربة العميل والقيمة المضافة المقدمة له.
ويلفت إلى أن تصميم «المنزل من الوطني» استند إلى فهم عميق لاحتياجات العملاء ومتطلبات البناء والتجهيز، وأن مقومات «الوطني» تجعله في موقع قوي للاستفادة من فرص التمويل وترسيخ حضوره سكنياً.
ويشير النصف، إلى أن «الوطني» يخدم مختلف الشرائح بدءاً من الأطفال والطلبة، ومروراً بالشباب والموظفين وأصحاب الأعمال، وصولاً إلى شرائح العملاء الأكثر ثراءً والمتقاعدين، ضمن سياسة ائتمانية منضبطة تعتمد على تقييم الجدارة والقدرة على السداد بضوابط واضحة مهنياً ورقابياً. ويلفت إلى أن بيانات «المركزي» لا تعكس تباطؤاً فعلياً في تمويل الأفراد منذ بداية 2026 بل وتيرة نمو إيجابية، وفي ما يلي نص اللقاء:
• ما رأيك في ما يقوله البعض إن البنوك أكبر المستفيدين من إقرار قانون التمويل العقاري؟
- المستفيد الأول والأكبر من هذا القانون المواطن، لأنه يهدف بالدرجة الأولى إلى توسيع خيارات التمويل السكني ويعزز قدرة الأسر على تملك السكن بصورة أكثر كفاءة واستدامة، وعندما نتحدث عن الملف الإسكاني، نتحدث عن واحد من أكبر التحديات بالكويت، حيث تشير بيانات المؤسسة العامة للرعاية السكنية إلى وجود أكثر من 108 آلاف طلب إسكاني قائم حتى يونيو 2026، ما يعكس حجم الطلب المتراكم والحاجة إلى حلول تمويلية تساند جهود الدولة في تسريع توفير الرعاية السكنية للمواطنين.
ومن هنا تأتي أهمية «التمويل العقاري»، باعتباره إصلاحاً هيكلياً طال انتظاره وخطوة تعزز كفاءة منظومة الإسكان والتمويل، وتوسيع قنوات التمويل المتاحة، وتسريع الدورة الاقتصادية المرتبطة بالقطاع. كما أن أثره لا يقتصر على الجانب الإسكاني، بل يمتد إلى تنشيط قطاعات البناء والتشييد والمواد الإنشائية والخدمات المرتبطة بها، بما يدعم النمو الاقتصادي ويخلق قيمة مضافة للاقتصاد الوطني.
أما البنوك، فهي شريك رئيسي في هذا التحول وليست المستفيد الوحيد منه. فالقطاع المصرفي الكويتي يمتلك الإمكانات والخبرات التي تمكنه من المساهمة بفعالية في معالجة الملف الإسكاني، ضمن إطار منظم يحقق التوازن بين مصالح جميع الأطراف، وفي «الوطني» ننظر إلى التمويل العقاري باعتباره فرصة للمساهمة في تحقيق أثر اقتصادي واجتماعي مستدام، وتمكين المواطنين من تحقيق حلم امتلاك السكن، وهو الهدف الأهم الذي ينبغي أن يظل في صدارة أي نقاش حول هذا القانون.
• مع إقرار «التمويل العقاري»، نتحدث عن عهد مصرفي جديد بحجم تمويلي لا يستهان به، فهل سيولة البنك كافية لمقابلة الطفرة المتوقعة إسكانياً؟
- بكل تأكيد، فـ«الوطني» يتمتع بقاعدة رأسمالية قوية ومستويات سيولة مرتفعة، ما يضعنا في موقع مريح يمكننا من مواكبة أي نمو متوقع في طلب التمويل العقاري المرحلة المقبلة، الذي ننظر إليه باعتباره امتداداً طبيعياً لدور القطاع المصرفي في دعم التنمية الاقتصادية وتلبية الاحتياجات التمويلية للمواطنين.
وينبغي أن أشير هنا إلى أن العامل الحاسم في هذه المرحلة لا يقتصر على توافر السيولة أو القدرة التمويلية، بل يشمل أيضاً الجاهزية التشغيلية والقدرة على إدارة محافظ تمويل طويلة الأجل بكفاءة عالية، ضمن منظومة حلول تمويلية وسكنية متكاملة، تلبي احتياجات العميل بمختلف مراحل رحلته السكنية.
ويمتلك «الوطني» المقومات المالية والتشغيلية والخبرات التي تؤهله للقيام بهذا الدور بكفاءة عالية، ما يمنحه أفضلية واضحة وجاهزية عالية للتعامل مع أي توسع مرتقب في سوق التمويل العقاري، وتطوير حلول أكثر شمولاً تلبي تطلعات المواطنين المرحلة المقبلة.
• هل تتوقعون منافسة مصرفية «حامية» على زيادة الحصة السوقية بـ «التمويل العقاري»؟
- طبيعي أن يؤدي إقرار «التمويل العقاري» إلى رفع مستوى المنافسة بين البنوك، وهذا أمر صحي يصب في مصلحة العملاء والقطاع المصرفي على حد سواء، لكننا نعتقد أن المنافسة بالمرحلة المقبلة لن تتركز على التسعير فقط، بل على جودة تجربة العميل والقيمة المضافة التي تقدمها المؤسسة المالية.
فالعميل السكني لا يبحث عن التمويل فحسب، بل يبحث عن شريك قادر على دعمه طوال رحلته السكنية، ومن هذا المنطلق، سيتوقف نجاح أي بنك في هذا السوق على قدرته في تقديم حلول متكاملة تجمع التمويل والخدمة والاستشارة والسرعة والموثوقية، وليس فقط تقديم سعر تنافسي.
• وسط المنافسة المحتدمة المتوقعة على العملاء سكنياً وتوافر السيولة مصرفياً كما أشرت، بماذا ستتميزون في حرب الاستقطاب؟
- من منطلق إيجابية دخول «التمويل العقاري» مرحلة جديدة من النمو والتنظيم، بفضل أنه يعزز الابتكار ويمنح العملاء خيارات أوسع وخدمات أفضل، يرتكز تميز «الوطني» على قدرته في تقديم حلول تمويلية وسكنية متكاملة تتجاوز مفهوم التمويل التقليدي وتركز بشكل أكبر على جودة تجربة العميل وسرعة الإنجاز وتنوع الحلول التمويلية والخدمات المصاحبة، فالعميل اليوم يبحث عن شريك قادر على مساعدته في اتخاذ القرار وتبسيط الإجراءات وتوفير الخدمات والحلول التي يحتاجها خلال مختلف مراحل رحلته السكنية، عبر تجربة متكاملة تجمع الحلول التمويلية المرنة، والدعم الاستشاري، والشراكات النوعية التي تساعد على تنفيذ المشاريع السكنية بكفاءة أكبر.
ويأتي «المنزل من الوطني» في صميم هذه المنظومة، حيث يُعد أحد أبرز برامج الحلول السكنية بالكويت، والذي حقق نجاحاً كبيراً الفترة الماضية وساهم في مساعدة الكثير من العملاء على تلبية احتياجاتهم السكنية من خلال باقة حلول والخدمات التمويلية المرنة والمدروسة التي تناسب الاحتياجات السكنية المختلفة، سواء لبناء المنازل أو ترميمها