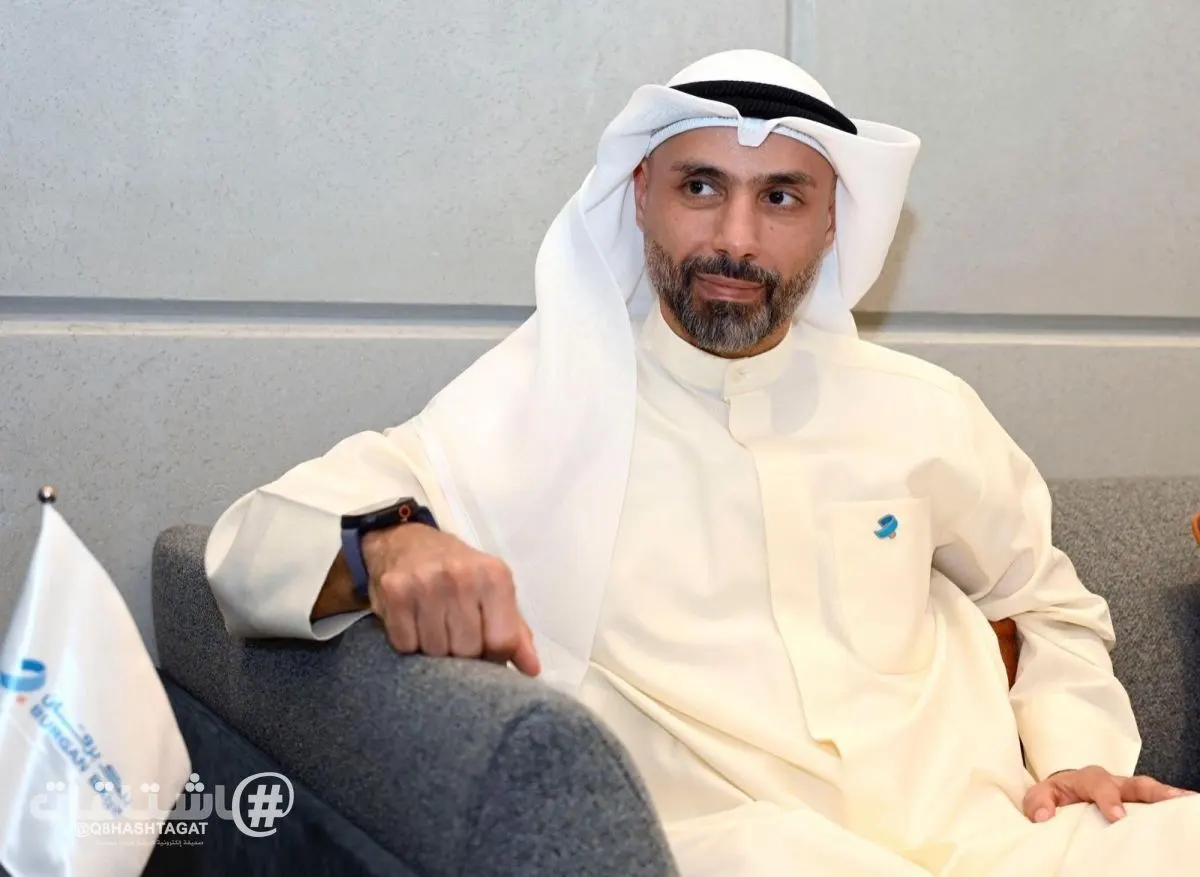
يحتفظ مدير عام إدارة التخطيط الإستراتيجي والمتابعة في بنك برقان مناف المنيفي بشيفرة سر خاصة لإنجاح التمويل العقاري، تتمثل في تحقيق التوازن بين تيسير السكن واستدامة التمويل وتعزيز النشاط الاقتصادي، فيما يؤكد أن التمويل طويل الأجل يحتاج إدارة متأنية لآجال الأصول والالتزامات وتسعيراً مدروساً للمخاطر ووضوحاً تنظيمياً.
ويقول المنيفي في لقاء مع «الراي»، إن «التمويل العقاري» لا يسهّل فقط تملك السكن للمواطنين بخيارات تمويلية أوسع فترة وشروطاً، بل يحفّز أيضاً الإنفاق والاستثمار في البناء والتشييد والتطوير العقاري ومواد البناء والأثاث، وإن متانة قاعدة «برقان» رأسمالياً وسيولة تمكنه من حصة سوقية لا يستهان بها في التمويل العقاري.
ويرى، أن الأهم من شدة المنافسة ائتمانياً طبيعتها والنتائج التي تحققها للمواطن، وأن السوق ستكافئ المؤسسات القادرة على الجمع بين الحلول التمويلية المناسبة، ووضوح الإجراءات، وسرعة الإنجاز، وجودة المشورة، وتجربة رقمية سلسة، فيما يلفت إلى أن البنوك قد تتقاطع في منتجات وخدمات عدة، لكن ما يصنع الفارق الحقيقي بينها وضوح الإستراتيجية وقدرتها على استدامة تنفيذها.
ويضيف المنيفي أن إستراتيجية «برقان» في التمويل العقاري تقوم على تطوير تجربة العميل والاستثمار في القدرات رقمياً وتشغيلياً، مع تحقيق نمو نوعي ومستدام يعزز مركز البنك التنافسي ويحقق قيمة طويلة الأجل لعملائه ومساهميه، طامحاً أن يكون «برقان» شريكاً مصرفياً موثوقاً لمختلف شرائح المجتمع.
ويرحب المنيفي بالمنافسة المسؤولة التي ترفع معايير منح الائتمان وتوسع خياراته لا المنافسة التي توسع ائتمانياً على حساب الاستدامة، ويؤكد أن الانضباط بالنسبة إلى «برقان» ليس موقفاً ظرفياً تجاه شريحة معينة بل مبدأ، وأن تحوله رقمياً أوسع من إطلاق تطبيق جديد أو تأسيس قناة منفصلة.
ويشير، إلى أن المنافسة على الودائع تعكس أهمية بناء قاعدة تمويل مستقرة ومتنوعة وأن الأثرياء الكويتيين لا يتحركون جميعاً في اتجاه واحد وقراراتهم تختلف حسب أهداف كل منهم.
وفي ما يلي تفاصيل اللقاء:
• ما رأيك في ما يقوله البعض إن البنوك أكبر المستفيدين من إقرار قانون التمويل العقاري؟
- يتعلّق الهدف الأساس بتمكين المواطن من تحقيق الاستقرار السكني من خلال تطوير منظومة تمويل قادرة على خدمة الهدف بصورة مستدامة، فالتمويل العقاري يسهّل عملية تملك السكن للمواطنين وإتاحة خيارات تمويلية أوسع من حيث فترات السداد وشروط التمويل.
أما اقتصادياً، فإنه يحفّز الإنفاق والاستثمار في قطاع يرتبط بعدد كبير من الأنشطة، منها على سبيل المثال، التشييد والتطوير العقاري ومواد البناء والأثاث والقطاعات الأخرى المرتبطة بها، ودور البنوك في هذه الأنشطة محوري ويمتدّ إلى توفير التمويل لهذه السلسلة بجميع قطاعاتها.
ومن المهم أيضاً أن ننظر إلى القانون بتوازن، إذ يتيح وفق ما تحدّده أحكامه ولوائحه التنفيذية بصيغتها النهائية عند إصدارها فترات تمويلية أطول وخيارات أوسع للمواطن، مقابل التزامات ومخاطر يتعيّن على الجهات الممولة إدارتها بكفاءة.
كما أن آليات الضمان المرتبطة ببنك الائتمان الكويتي قد تحدّ المخاطر وفق شروطها، لكنها لا تلغيها. لذلك، فإن المعيار الأهم للنجاح تحقيق التوازن بين تيسير السكن، واستدامة التمويل، وتعزيز النشاط الاقتصادي.
• مع إقرار «التمويل العقاري»، نتحدث عن عهد مصرفي جديد بحجم تمويلي لا يستهان به، فهل سيولة البنك كافية لمقابلة الطفرة المتوقعة إسكانياً؟
- يتمتّع «برقان» بقاعدة رأسمالية متينة وسيولة تمكنه من حصة سوقية لا يستهان بها في ظل الطفرة الائتمانية المتوقعة. ففي نهاية سبتمبر 2026، بلغ إجمالي أصوله 9.4 مليار دينار، والقروض 5.1 مليار، والودائع 5.5 مليار، كما بلغت نسبة القروض إلى الودائع 78 في المئة، وتغطية السيولة 162 في المئة، وصافي التمويل المستقر 111 في المئة، فيما سجلت نسبة كفاية رأس المال 16.3 في المئة.
وتعكس هذه المؤشرات قاعدة مالية متينة تدعم قدرتنا على دراسة فرص النمو دون إخلال بأولويات السلامة المالية.
كما زاد «برقان» رأسماله من خلال إصدار حقوق الأولوية بقيمة 50 مليوناً بالربع الثالث، وبلغت تغطية الاكتتاب نحو 1 34 في المئة، وارتفع رأس المال المدفوع من 399.6 إلى 427.4 مليون. ما يعكس ثقة المساهمين في مسار البنك ويدعم مرونتنا في تنفيذ أولوياتنا الإستراتيجية.
ومع ذلك، فإن الاستعداد للتمويل العقاري لا يُقاس بالسيولة المتاحة وحدها؛ فالتمويل طويل الأجل يحتاج إلى إدارة متأنية لآجال الأصول والالتزامات، وتسعير مدروس للمخاطر، ووضوح الآليات التنظيمية. وهنا ننظر إلى أي أدوات محتملة لإعادة تدوير التمويل أو توريقه وفق ما تسمح به الأحكام النهائية باعتبارها جزءاً من منظومة متكاملة، لا بديلاً عن الإدارة المصرفية المنضبطة.
• هل تتوقعون منافسة مصرفية «حامية» على زيادة الحصة السوقية بـ«التمويل العقاري»؟
- طبيعي أن يفتح هذا التطور مجالاً جديداً للتنافس المصرفي، لكن الأهم من الطبيعة والنتائج التي تحققها المنافسة للمواطن، ونعتقد أن السوق ستكافئ المؤسسات القادرة على جمع الحلول التمويلية المناسبة، ووضوح الإجراءات، وسرعة الإنجاز، وجودة المشورة، وتجربة رقمية سلسة.
وهذه هي المساحة التي نعمل على تعزيز حضور «برقان» فيها؛ فإستراتيجيتنا تقوم على تطوير تجربة العميل والاستثمار في القدرات الرقمية والتشغيلية، مع الحفاظ على جودة المحفظة وكفاءة إدارة المخاطر.
وسيتضح الحجم الفعلي للفرص وطبيعة المنافسة بصورة أدقّ بعد استكمال اللوائح والضوابط ذات الصلة. ونرحب بالمنافسة المسؤولة التي ترفع معايير الخدمة في السوق وتوسع خيارات المواطنين، لا بالتي تدفع إلى التوسع ائتمانياً على حساب الاستدامة.
• وسط المنافسة المحتدمة المتوقعة على العملاء سكنياً وتوافر السيولة مصرفياً كما أشرت، بماذا ستتميزون في حرب الاستقطاب؟
- لا نفضّل وصف المشهد بـ «حرب استقطاب». فالكويت بيت واحد، ومسؤوليتنا المشتركة، كمؤسسات مصرفية ومالية تعمل إلى جانب الجهات المعنية، الإسهام في تمكين المواطن من التمويل المناسب لمستقبله السكني. والمنافسة الإيجابية ينبغي أن تكون على