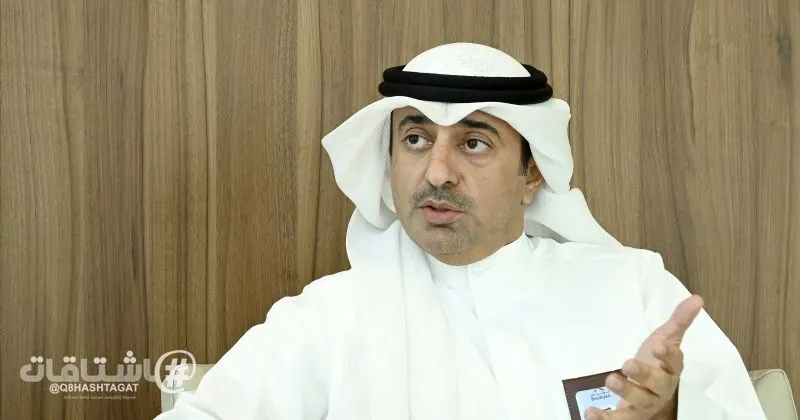
يُؤكّد نائب الرئيس التنفيذي للخدمات المصرفية الخاصة والشخصية في بنك بوبيان عبدالله المجحم، أن «التمويل العقاري» يفتح آفاقاً جديدة لتطوير منظومة الرعاية السكنية ولتعاون القطاعين العام والخاص، وأن تطبيق القانون يوفر حلولاً تمويلية تسهّل تملك السكن ويحفز قطاعات عدة مرتبطة بالسوق العقاري، ما سينعكس إيجاباً على القطاع السكني والاقتصادي.
ويضيف المجحم، في مقابلة مع «الراي»، أن بنوك الكويت تتمتع بمتانة مركزها المالي وكفايتها الرأسمالية، وأنه بفضل تنظيم ورقابة بنك الكويت المركزي تكتسي قدرة إضافية في التعامل مع القفزة بفرص التمويل، وتلبية احتياجات الأفراد المختلفة، كما يبين أن التمويل العقاري يُشكّل فرصة إستراتيجية للنمو على المدى الطويل ما يتطلب تخطيطاً مصرفياً مالياً دقيقاً، وأن الطلب الفعلي على التمويل العقاري سيتأثر بعدد الوحدات السكنية وزمن التنفيذ والضوابط التنظيمية.
ويؤمن المجحم، بأن تحديد قدرة تنافس البنوك على منح التمويل العقاري لا يقوم فقط على توفير التمويل والسعر فقط، بل يشمل القيمة المضافة التي يحصل عليها العميل من مرحلة التخطيط إلى السداد، وأن فرص التمويل لا تتعلق بالحصة السوقية فقط، وإنما ببناء محفظة تتميز بالجودة والاستدامة والتوازن، ويقول: «نستعد في (بوبيان) للفرص بما يتوافق مع إستراتيجيتنا للنمو المستدام والمتطلبات رقابياً وشرعياً، وأن خبرة البنك في تقديم الحلول المتوافقة مع الشريعة واستثماراته الرقمية وتجربة عملائه تدعم تنافسيته». ويلفت المجحم، إلى أن برنامج «سكن» يُمثّل منظومة حلول تمويلية متكاملة وشبكة شراكات إستراتيجية متخصصة بالبناء والتشطيب والتأثيث، وأن استقطاب العملاء لا يقتصر على فتح الحسابات، إنما يمتد إلى بناء علاقة مستدامة وقدرة على التواصل مع الأجيال. ويشير المجحم إلى أن تباطؤ تمويل الأفراد المسجل في بداية العام، كان ظرفياً، وأن المشهد تغيّر، حيث سجل نمواً بعد ذلك مقارنة بالفترة نفسها 2025، وينوه إلى أن القدرة على تحقيق نمو مستدام، تختلف من بنك لآخر، وتعتمد على قاعدة العملاء وقوة المركز المالي وكفاية رأس المال والسيولة.
وفي ما يلي تفاصيل اللقاء:
• ما رأيك في ما يقوله البعض إن البنوك أكبر المستفيدين من إقرار قانون التمويل العقاري؟
- نرى أن «التمويل العقاري» يُمثّل خطوة إستراتيجية نحو تطوير منظومة الرعاية السكنية في الكويت، وفتح آفاق جديدة لتعاون القطاعين العام والخاص، بما يسهم في توفير حلول تمويلية مستدامة تلبي احتياجات المواطنين، والمساهمة في تطوير السوق العقاري بصورة متوازنة.
ومن وجهة نظرنا، سيُحقّق هذا القانون فوائد متعددة للمواطن والاقتصاد الوطني، من خلال توفير حلول تمويلية إضافية تسهم في تسهيل تملك المواطنين لمساكنهم أو بنائها، وتخفيف التحدّيات التمويلية التي تُواجههم، إلى جانب دعم جهود الدولة في هذا المجال، كما أن تطبيق القانون يحفز قطاعات عدة مرتبطة بالسوق العقاري، مثل التطوير والإنشاءات ومواد البناء والخدمات الهندسية، ما ينعكس إيجاباً على الاقتصاد الوطني بصورة أشمل.
وباعتبارها شريكاً رئيسياً في توفير التمويلات، ستكون البنوك فاعلة في تطبيق القانون، إلا أنه لا ينبغي النظر إلى ذلك بمعزل عن الدور الذي ستؤديه في الجانب التمويلي الخاص بالرعاية السكنية وتأثيره الاقتصادي.
• مع إقرار «التمويل العقاري»، نتحدث عن عهد مصرفي جديد بحجم تمويلي لا يستهان به، فهل سيولة البنك كافية لمقابلة الطفرة المُتوقّعة إسكانياً؟
- تتمتّع البنوك الكويتية بقاعدة مالية قوية، ما يعزز قدرتها على التعامل مع الفرص التمويلية الجديدة التي قد تنشأ، مع الأخذ بعين الاعتبار أهمية إدارة السيولة والمخاطر المصاحبة لهذا النوع من التمويل طويل الأجل، وبالنسبة لـ «بوبيان»، واصل السنوات الماضية النمو المتوازن في مختلف مؤشراته المالية، مدعوماً بنمو قاعدة العملاء والودائع ومحفظة التمويل ورأس المال، إلى جانب اتباع سياسات مالية وائتمانية تستهدف تحقيق النمو المستدام والمحافظة على متانة مركزه المالي.
وتعكس نتائج «بوبيان» خلال الأشهر التسعة الأولى من 2026 قوة أدائه المالي واستمرار نموه في مختلف أنشطته، حيث شهد أداءً قوياً على مستوى الأصول والخصوم، كما حقّق البنك أرباحاً تشغيلية عن الفترة نفسها بلغت 110 ملايين دينار، ما يعكس كفاءة أدائه تشغيلياً، ويعزز جاهزيته.
وفيما نرى أن التمويل العقاري يشكل فرصة إستراتيجية للنمو ائتمانياً على المدى الطويل، إلا أن التعامل معه يتطلب تخطيطاً مالياً دقيقاً، وتحقيق توازن بين آجال التمويل ومصادر الأموال، مع المحافظة على مستويات السيولة والملاءة المالية ضمن المتطلبات الرقابية، كما أن حجم الطلب الفعلي على التمويل العقاري لن يتحدد بمجرد صدور القانون، بل سيرتبط بعدد الوحدات المطروحة، والجدول الزمني للتنفيذ.
• هل تتوقّعون منافسة مصرفية «حامية» على زيادة الحصة السوقية بـ«التمويل العقاري»؟
- نتوقّع منافسة إيجابية، لا سيما أن القانون يفتح المجال أمام نشاط تمويلي جديد يمتد لآجال طويلة، ويرتبط بأحد أهم احتياجات المواطنين، وطبيعي أن تسعى البنوك إلى الاستفادة من الفرص، إلا أننا نرى أن المنافسة لن تقتصر على معدلات الأرباح، وأن تحديد القدرة التنافسية لا يقوم على قدرة البنك في توفير التمويل بل يشمل مدى قدرته لتقديم تجربة مصرفية متكاملة للعميل، بدءاً من مرحلة التخطيط لامتلاك المسكن، وتمتد إلى الحصول على التمويل وإتمام الإجراءات ومتابعة الالتزامات التمويلية.
وفي «بوبيان»، سنواصل دراسة الفرص والاستعداد لها، بما يتوافق مع إستراتيجيتنا للنمو المستدام، ومعايير إدارة المخاطر، والمتطلبات الرقابية والشرعية.
• وسط المنافسة المحتملة المتوقعة على العملاء سكنياً، وتوافر السيولة مصرفياً، بماذا ستتميّزون في حرب الاستقطاب المُتوقّعة؟
- في «بوبيان»، نؤمن بأن المنافسة الحقيقية تقوم على تقديم قيمة مضافة للعميل، وليس فقط على المنافسة السعرية، وتشكل خبرتنا في تقديم الحلول التمويلية المتوافقة مع الشريعة، إلى جانب استثماراتنا المستمرة في تطوير الخدمات الرقمية وتجربة العملاء، عناصر مهمة تدعم قدرتنا على المنافسة.
وسنركز على تقديم قيمة مضافة للعميل طوال رحلته نحو امتلاك مسكنه، من خلال توفير تجربة مصرفية متكاملة تتجاوز مفهوم التمويل التقليدي بحلول مصرفية عملية تجمع الابتكار وجودة الخدمة ومزايا حصرية ومعرفة متخصصة، بما يناسب مختلف احتياجات العملاء، ويساعدهم على اتخاذ قرارات مدروسة وتجنب الأخطاء الشائعة، بدء